Kort forklart
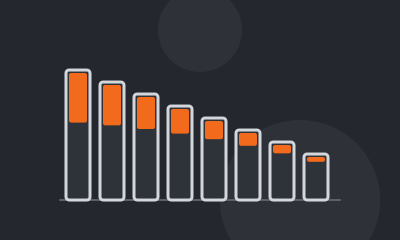
SerielånEt lån der avdraget er likt hver termin og rentene beregnes av restgjelden i tillegg. Terminbeløpet er høyest først og synker for hver betaling.
- Avdrag
- Samme kronebeløp hver termin: lånebeløpet delt på antall terminer
- Renter
- Beregnes av restgjelden og blir lavere for hver betaling
- Terminbeløp
- Høyest i første måned, lavest i siste
- Totalkostnad
- Lavere enn annuitet med samme beløp, rente og løpetid
- Serielån fordeler
- Mindre renter totalt og raskere nedbetalt gjeld
Hva er serielån?
Et serielån deler lånebeløpet i like store biter, én for hver termin. Låner du 240 000 kroner over 48 måneder, er avdraget 5 000 kroner hver eneste måned. Rentene regnes deretter av det du fortsatt skylder, og legges på toppen av avdraget.
Fordi gjelden synker med det samme beløpet hver gang, blir rentedelen litt mindre for hver termin. Summen du betaler, faller derfor jevnt gjennom hele løpetiden. Det er det motsatte av et annuitetslån, der summen er lik og fordelingen mellom renter og avdrag endrer seg.
Tenk på det slik: med serielån styrer du hvor fort gjelden forsvinner, og rentene tilpasser seg. Med annuitet styrer du hvor mye du betaler, og nedbetalingen tilpasser seg.
Regneeksempel: 240 000 kroner over fire år
Forutsetninger: lånebeløp 240 000 kroner, 12,5 % nominell rente, 48 månedlige terminer, ingen gebyrer. Månedsrenten er 12,5 % delt på 12, om lag 1,042 %. Avdraget er 240 000 delt på 48, altså 5 000 kroner.
I første termin skylder du hele beløpet. Renten blir 2 500 kroner, og med avdraget betaler du 7 500 kroner. I siste termin skylder du bare 5 000 kroner, så renten er 52 kroner og terminen 5 052 kroner. Slik ser det ut år for år:
| År | Betalt i året | Renter | Avdrag | Restgjeld etter året |
|---|---|---|---|---|
| 1 | 86 562 kr | 26 562 kr | 60 000 kr | 180 000 kr |
| 2 | 79 062 kr | 19 062 kr | 60 000 kr | 120 000 kr |
| 3 | 71 562 kr | 11 562 kr | 60 000 kr | 60 000 kr |
| 4 | 64 062 kr | 4 062 kr | 60 000 kr | 0 kr |
Samlet betaler du 301 250 kroner, hvorav 61 250 kroner i renter. Restgjelden synker med nøyaktig 60 000 kroner hvert år, og det gjør det enkelt å se hvor du står.
Serielån eller annuitetslån: hvor går grensen?
Regner vi det samme lånet som annuitet, blir terminen 6 379 kroner hver måned. Totalt betaler du 306 202 kroner, hvorav 66 202 kroner i renter. Serielånet er altså 4 952 kroner billigere. Hvordan den faste terminen settes sammen av renter og avdrag, er forklart i artikkelen om lån med like store terminbeløp.
Men det første året er serielånet tyngst. Terminene er høyere enn annuiteten helt frem til måned 23. Fra og med den måneden er serieterminen, 6 354 kroner, lavere enn annuitetens 6 379, og forskjellen vokser til lånet er nedbetalt. Spørsmålet er derfor ikke bare hva som er billigst, men om du har rom for de høye terminene i begynnelsen.
Tabellen samler tallene for de to modellene med nøyaktig de samme forutsetningene.
| 240 000 kr, 4 år, 12,5 % | Serielån | Annuitetslån |
|---|---|---|
| Første termin | 7 500 kr | 6 379 kr |
| Siste termin | 5 052 kr | 6 379 kr |
| Samlede renter | 61 250 kr | 66 202 kr |
| Totalt tilbakebetalt | 301 250 kr | 306 202 kr |
Serielån på boliglån: der forskjellen blir stor
På et kort lån er gevinsten moderat. På et langt lån med stort beløp blir den betydelig, fordi rentene får virke i mange år. Vi har regnet på et boliglån for å vise det. Det samme gjelder andre lån med pant i bolig, som kan ha langt lengre løpetid enn forbrukslån; se hvordan lån med pant i boligen fungerer.
Regneeksempel: 3 000 000 kroner over 25 år, 5,5 % nominell rente, 300 månedlige terminer, uten gebyrer. Som serielån blir avdraget 10 000 kroner. Første termin er 23 750 kroner, og siste er 10 046 kroner. Samlede renter blir 2 069 375 kroner.
Som annuitet blir terminen 18 423 kroner i hele perioden, og rentene blir 2 526 787 kroner. Serielånet sparer altså 457 412 kroner i renter, men den første terminen er 5 327 kroner høyere. Serieterminen kommer ikke under annuiteten før i måned 118, nesten ti år ut i lånet.
Etter fem år skylder du 2 400 000 kroner med serielån og 2 678 146 kroner med annuitet. Den lavere restgjelden gir deg mer egenkapital i boligen, og det kan bety noe hvis du senere vil refinansiere eller flytte.
Avdragskravet på boliglån
Utlånsforskriften § 9 krever at boliglån som er større enn 60 % av boligens verdi, har årlige avdrag på minst 2,5 % av lånet, eller det som tilsvarer annuitet over 30 år hvis det er lavere. Serielånet i eksempelet betaler ned 120 000 kroner i året, som er 4 % av 3 000 000 kroner, og ligger dermed over kravet fra første år.
Når renten endres på et serielån
Avdraget i en serieplan påvirkes ikke av renten. Det er bare rentedelen som endres, og det gjør utslaget enkelt å regne ut: renteendringen ganger restgjelden, delt på 12.
Regneeksempel: Lånet på 240 000 kroner har gått i to år, og restgjelden er 120 000 kroner. Renten øker fra 12,5 % til 14,5 %. Termin nummer 25 ville vært 6 250 kroner, men blir 6 450 kroner, altså 200 kroner mer. Tillegget krymper deretter hver måned fordi gjelden fortsatt faller med 5 000 kroner. Over de siste 24 terminene koster renteøkningen 2 500 kroner til sammen, og samlede renter blir 63 750 kroner i stedet for 61 250.
Poenget er at en renteøkning sent i løpetiden rammer serielånet mindre, fordi det er mindre gjeld igjen å betale renter av.
Gebyrer og effektiv rente på et serielån
Den effektive renten tar med renter og gebyrer i én prosent per år, og den skal stå i tilbudet før du signerer. Uten gebyrer er den effektive renten den samme for serielån og annuitet med samme nominelle rente: med 12,5 % og månedlige terminer blir den 13,24 % i begge tilfeller.
Det betyr at prosenten alene ikke viser at serielånet er billigere i kroner. Forskjellen ligger i hvor lenge du skylder pengene, ikke i prisen per krone per år. Se derfor på totalbeløpet ved siden av den effektive renten når du sammenligner.
Legger vi på 950 kroner i etableringsgebyr og 30 kroner i termingebyr, stiger den effektive renten på serielånet til 13,80 %. Første termin blir 7 530 kroner, og du betaler 303 640 kroner totalt.
Serielån fordeler og ulemper
Fordelene er tydelige når du har økonomi til det:
- Lavere renter totalt enn annuitet med samme beløp, rente og løpetid.
- Gjelden faller like mye hver måned, så det er lett å følge med.
- Terminene blir lavere over tid, noe som passer hvis du venter lavere inntekt senere, for eksempel ved pensjon.
- Raskere nedbetalt gjeld gir mindre sårbarhet hvis renten stiger senere i løpetiden.
Ulempene er like tydelige:
- Den høyeste terminen kommer først, når restgjelden og rentene er størst.
- Budsjettet må tåle den første terminen, ikke gjennomsnittet.
- Siden den første terminen er høyere, kan banken vurdere at du får plass til mindre lån enn med annuitet.
Serielån forbrukslån: hva sier reglene?
For forbrukslån stiller utlånsforskriften § 13 krav om avdrag hver måned, store nok til at gjelden er borte etter høyst fem år. Forskriften nevner både nedbetalingslån og annuitetslån, så en serieplan er ikke i strid med reglene. De fleste lånetilbud du ser i en sammenligning, oppgir likevel ett fast månedsbeløp, og det tyder på annuitet. Ønsker du serielån på et forbrukslån, må du spørre långiveren om de tilbyr det.
Finanstilsynet bruker selv serielånet som målestokk på ett punkt. I veiledningen om praksis for lån til forbrukere står det at rammelån uten avtalt nedbetaling skal legges til grunn som serielån over maksimalt ti år når betjeningsevnen vurderes.
Serielån kalkulator: slik regner du selv
Serielån er det enkleste lånet å regne på for hånd:
- Del lånebeløpet på antall terminer. Det er avdraget.
- Gang restgjelden med den nominelle renten og del på 12. Det er månedens renter.
- Legg sammen avdrag og renter. Det er terminen.
- Trekk avdraget fra restgjelden og gjenta for neste måned.
De samlede rentene kan også regnes direkte: månedsrenten ganger avdraget ganger summen av tallene fra 1 til antall terminer. For lånet på 240 000 kroner blir det (12,5 % / 12) ganger 5 000 ganger 1 176, altså 52,08 ganger 1 176, som gir 61 250 kroner.
Vil du slippe regnearket, viser vår nedbetalingskalkulator hele planen termin for termin, og du kan bytte mellom serie og annuitet for å se forskjellen på ditt eget beløp. Skal du bare få et raskt overslag på beløp, rente og løpetid, finnes det også en enklere kalkulator for lån.
Avdragsfrihet og ekstra innbetaling på et serielån
Trenger du en periode med lavere betaling, kan du be banken om avdragsfrihet. Da betaler du bare renter, og serieplanen flyttes ut i tid. Det er en pause i nedbetalingen, men ikke i renten, og lånet blir dyrere jo lenger pausen varer. På forbrukslån åpner utlånsforskriften for dette når evnen til å betale blir midlertidig svekket.
Går det motsatt vei og du har penger til overs, kan du betale ned ekstra når som helst. Finansavtaleloven § 2-9 gir deg rett til å innfri helt eller delvis før tiden, og du betaler renter og kostnader bare frem til betalingsdagen. På lån med flytende rente kan långiveren ikke kreve kompensasjon. Ved fastrente gjelder egne regler i § 2-10.
Hvem passer serielån for?
Serielån passer for deg som har god margin i budsjettet i dag og vil betale minst mulig totalt. Det passer også når du vet at inntekten blir lavere senere, eller når du vil ha gjelden raskt ned for å stå sterkere ved renteøkninger.
Har du stram økonomi de første årene, er annuitet som regel tryggere, fordi terminen blir lavere i starten. Uansett modell: sammenlign tilbud på effektiv rente og totalbeløp, med samme beløp og samme løpetid, og regn med at renten kan stige.
Før du ber om serielån, kan du stille deg tre spørsmål:
- Klarer jeg den første terminen også med 3 prosentpoeng høyere rente? I eksempelet på 240 000 kroner ville første termin da blitt 8 100 kroner (5 000 i avdrag og 3 100 i renter med 15,5 %).
- Har jeg en buffer igjen hver måned etter at terminen er betalt, slik at en uventet regning ikke må dekkes med ny kreditt?
- Har jeg tenkt å innfri lånet tidlig? Da blir forskjellen mellom serie og annuitet mindre, fordi du uansett slutter å betale renter.
Svarer du ja på de to første, er serielånet det rimeligste valget i kroner.
Regneeksempel
Lån: 240 000 kroner. Nominell rente: 12,5 %. Løpetid: 4 år, 48 terminer. Ingen gebyrer. Avdrag: 5 000 kroner hver måned. Første termin: 7 500 kroner. Siste termin: 5 052 kroner. Samlede renter: 61 250 kroner. Samme lån som annuitet: 6 379 kroner hver måned og 66 202 kroner i renter.
Resultat
Rett feltene som er markert, så regner vi på nytt.
Beregningen er veiledende. Endelige vilkår, effektiv rente og totalkostnad oppgis av långiveren.
Lån du kan søke nå
Laanpengeronline.com er en gratis sammenligningstjeneste som finansieres av annonser. Vi kan få provisjon når du søker lån gjennom lenker på siden. Annonserte tilbud er merket «Annonse». Les mer om hvordan vi tjener penger på siden Om oss.
Sammenlign lånetilbud. Se alltid på effektiv rente og totalkostnad før du søker.

DigiFinans.no
Annonse- Sammenlign lån gratis.
- Få flere lånetilbud raskt.
Annonselenke eks: 250 000 NOK o/5 år, nominell rente 5,80 %, effektiv rente 5,96 %, kostnad 38 599 NOK, totalt 288 599 NOK.

Klikklån
Annonse- Lån opptil 70 000 kr.
- Fast rente – ingen skjulte gebyrer.
Annonselenke eks: Effektiv rente 25,41 %, nominell rente 20,40 %, lånebeløp 45 000 NOK o/60 mnd, kostnad 30 892 NOK, totalt 75 892 NOK.

Zmarta
Annonse- Sammenlign lån gratis.
- Tilbud fra flere banker.
Annonselenke eks: Eff. rente 15,52 %, 75 000 NOK o/5 år, kostnad 30 509 NOK, totalt 105 509 NOK.

Ferratum
Annonse- Fleksibel kreditt opptil 50 000 kr.
- Ingen gebyrer – kun rente.
Annonselenke eks: Effektiv rente 48,17 %, nominell rente 39,97 %, lånebeløp 30 000 NOK o/12 mnd, kostnad 6 494,72 NOK, totalt 36 494,72 NOK.

Sambla
Annonse- Sammenlign lån fra 20 banker gratis.
- Refinansier og spar penger.
Annonselenke eks: Annuitetslån 150 000 NOK o/5 år, nom. rente 12 %, eff. rente 12,68 %, totalkostnad 200 200 NOK (3 337 NOK/mnd).

PayMark Finans
Annonse- Lån opptil 90 000 kr.
- Fast rente – ingen skjulte gebyrer.
Annonselenke eks: Effektiv rente 28,79 %, lånebeløp 40 000 NOK, nedbetaling 60 måneder, kostnad 31 208 NOK, totalt 71 208 NOK.

Uno Finans
Annonse- Sammenlign lån gratis og uforpliktende.
- Få beste rente fra flere banker.
Annonselenke eks: Effektiv rente 12,71 %, 150 000 kr over 5 år. Kostnad 49 237 kr, totalt 199 237 kr. Løpetid 1–15 år. For boliglån opptil 10 000 000 kr, nominell rente fra 3,8 %, effektiv 8,17 % (2 mill over 25 år, totalt 4 509 977 kr).

Långivere
Annonse- Sammenlign lån gratis.
- Få tilbud fra flere banker.
Annonselenke eks: Annuitetslån 150 000 kr, 5 år, nom. rente 9,07%, etabl.-/termingeb. 0kr gir eff. rente 9,46%. Totalkostnad 187 400 kr.

MyLoan24
Annonse- Sammenlign lån fra 16 banker – gratis.
- Svar på dagen og ingen skjulte gebyrer.
Annonselenke eks: Samlet lånebeløp 150 000 kr, nedbetalingstid 5 år, nom. rente 10,10 %, eff. rente 11,31 %, etableringsgebyr 0 kr, kostnad 43 467 kr, totalt 193 467 kr.

Viiga Lan
Annonse- Lån opptil 100 000 kr – fast rente.
- Søk raskt og signer med BankID.
Annonselenke eks: Effektiv rente 28,79 %, 40 000 NOK o/5 år, kostnad 31 208 NOK, totalt 71 208 NOK.
Spørsmål og svar
Hvorfor er serielån billigere enn annuitetslån?
Fordi du betaler ned mer av gjelden tidlig. Rentene regnes av restgjelden, og på et serielån faller den med like mye hver måned fra starten. På et annuitetslån går mesteparten av de første terminene til renter. Lavere gjeld i de første årene gir lavere renter totalt.
Bør jeg velge serielån eller annuitetslån?
Velg serielån hvis budsjettet tåler den høye første terminen og du vil betale minst mulig totalt. Velg annuitet hvis du trenger lavest mulig betaling de første årene eller vil ha samme sum hver måned. I vårt eksempel på 240 000 kroner er forskjellen 4 952 kroner i renter over fire år.
Kan jeg bytte fra annuitet til serielån underveis?
Det avhenger av långiveren og avtalen. Vi kjenner ingen lovregel som gir deg rett til å bytte modell, så spør banken. Et alternativ som alltid er tilgjengelig, er ekstra innbetalinger, som du har rett til etter finansavtaleloven § 2-9.
Hva skjer med serielånet når renten stiger?
Avdraget er det samme, men rentedelen øker for alle gjenværende terminer. Siden restgjelden synker raskt på et serielån, rammer en renteøkning senere i løpetiden et mindre beløp enn på et annuitetslån med samme startvilkår. Terminene fortsetter å falle, bare fra et høyere nivå.
Får jeg mindre lån med serielån?
Det kan skje. Banken skal vurdere om du klarer betalingene med 3 prosentpoeng høyere rente, minst 7 %, og første termin på et serielån er høyere enn annuiteten. Hvor mye det betyr i praksis, avhenger av bankens egen beregning. Spør hvilken modell vurderingen er gjort med.

Kilder
- Utlånsforskriften (FOR-2020-12-09-2648), §§ 9 og 13 om avdrag
- Finansavtaleloven § 2-9 (innfrielse før avtalt tid)
- Finansavtaleloven § 2-10 (fastrente og innfrielse)
- Finanstilsynet: Praksis for lån til forbrukere (veiledning)
- Forbrukerrådet (Finansportalen): sammenlign lån
Lest 20. oktober 2026